

Pagamenti e finanze myPOS
myPOS World Ltd.
- 4,6
- 2.96K recensioni
- 500.00K
- Download
- Free
- Prezzo
Screenshot
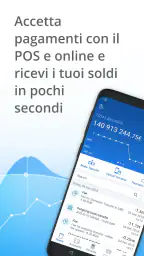
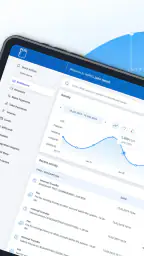
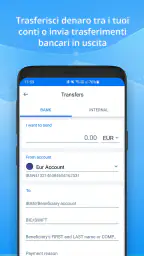
Pagamenti e finanze myPOS Pro e contro
Pro
- Apertura del conto e gestione completamente online.
- App intuitiva, adatta anche a chi non ha esperienza finanziaria.
- Supporta pagamenti contactless tramite smartphone compatibili.
- Notifiche rapide per controllare incassi e movimenti in tempo reale.
- Disponibilità di strumenti utili per separare spese e attività aziendali.
Contro
- Alcune funzioni e tariffe dipendono dal piano scelto.
- Il supporto clienti potrebbe non essere immediato in ogni situazione.
- Non tutti i servizi sono disponibili in ogni Paese.
- Possono essere applicati costi per prelievi e operazioni specifiche.
- Richiede una connessione internet per molte operazioni principali.
 Analisi di All-app
Gestire i pagamenti dal telefono può sembrare semplice finché non arriva il primo intoppo: un accesso che non va a buon fine, un’operazione che resta in attesa o una vendita che non compare subito nell’elenco. Ho provato myPOS con questo approccio pratico, osservando soprattutto quanto sia facile capire cosa sta succedendo quando si lavora di fretta. È un’app di finanza pensata per chi deve ricevere pagamenti e tenere sotto controllo l’attività, non per chi cerca soltanto un portafoglio digitale personale.
La proposta è interessante perché porta una parte della gestione quotidiana sullo smartphone. Invece di passare continuamente da strumenti separati, posso usare l’app come punto di controllo per verificare la situazione e seguire le operazioni. Il risultato è più utile a un piccolo esercente, a un professionista o a chi vende occasionalmente che a un utente privato senza attività da amministrare.
Il primo ostacolo è capire il flusso giusto
La difficoltà iniziale non è necessariamente tecnica. Spesso nasce dal fatto che “ricevere un pagamento” e “controllare un pagamento” sono due momenti diversi. Quando apro myPOS, la cosa più importante è distinguere l’azione operativa dalla consultazione dei movimenti. Se cerco una vendita appena effettuata nella sezione sbagliata, posso avere l’impressione che non sia stata registrata, anche quando il problema è soltanto di navigazione o di aggiornamento.
Per questo consiglio di non usare l’app in modo frettoloso durante la prima giornata. È meglio fare una piccola prova, osservare dove viene mostrata l’operazione e prendere nota del percorso che porta alla cronologia. Una volta imparata questa sequenza, il controllo diventa molto più naturale. È un dettaglio banale, ma nei momenti di affollamento evita di ripetere un’azione o di rassicurare il cliente senza avere verificato davvero.
Un altro punto in cui ci si può bloccare è l’accesso. Se l’app non riconosce subito le credenziali o chiede una verifica aggiuntiva, la tentazione è continuare a provare. Io eviterei tentativi ripetuti e controllerei prima di tutto che il numero o l’indirizzo usato siano quelli associati all’account, che la tastiera non abbia inserito spazi indesiderati e che la connessione sia stabile. Sono controlli semplici, ma risolvono molti falsi allarmi senza modificare impostazioni a caso.
La regola più utile è separare sempre un problema di accesso da un problema di pagamento. Se non riesco a entrare, non ho ancora elementi per concludere che una transazione sia fallita. Se invece entro correttamente ma non vedo un movimento, devo concentrarmi sull’aggiornamento, sul periodo visualizzato e sullo stato dell’operazione. Questa distinzione rende l’assistenza molto più ordinata.
Preparare l’app prima del primo incasso
myPOS è gratuita e appartiene alla categoria delle app di finanza. È sviluppata da myPOS World Ltd. e ha una valutazione media di 4,6, con circa 23 mila valutazioni. Questi numeri suggeriscono che non si tratta di uno strumento di nicchia appena comparso, ma non li leggerei come una garanzia che ogni configurazione funzionerà allo stesso modo sul mio telefono o per ogni tipo di attività.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Prima di affidarle un incasso reale, farei una verifica completa dell’account e dell’ambiente di lavoro. Controllerei che il dispositivo utilizzi almeno Android 6.0, requisito indicato per la versione disponibile, e che il sistema non stia limitando l’app in background in modo aggressivo. Non serve cambiare molte impostazioni: l’obiettivo è evitare che il telefono sospenda l’app proprio mentre sto aspettando un aggiornamento.
Consiglio anche di preparare una procedura interna molto breve. Chi lavora da solo può memorizzarla; in un negozio con più persone conviene comunicarla a tutti. Dopo un pagamento, l’operatore dovrebbe verificare lo stato nell’app, controllare l’importo e soltanto dopo considerare chiusa l’operazione. Se qualcosa non torna, è meglio annotare l’orario e il contesto invece di ripetere immediatamente il pagamento.
Questa piccola disciplina è particolarmente importante quando il cliente mostra una schermata o una notifica sul proprio dispositivo. La conferma visibile al cliente non sostituisce il controllo dal lato dell’attività. Allo stesso modo, una schermata non aggiornata non dimostra da sola che il denaro non sia stato ricevuto. myPOS è utile proprio come punto di verifica, ma bisogna darle il tempo e il contesto corretti per mostrare l’informazione.
Per chi usa un telefono condiviso, suggerisco prudenza. Un’app collegata alla gestione degli incassi non dovrebbe essere trattata come una normale applicazione da lasciare aperta senza controllo. È preferibile usare il blocco del dispositivo, evitare di comunicare le credenziali e chiudere la sessione secondo le proprie abitudini di sicurezza. Non è una funzione speciale dell’app: è una buona pratica necessaria quando lo smartphone diventa parte del lavoro.
Come recuperare un flusso interrotto
Lo scenario più realistico è questo: sono al banco, il cliente ha appena pagato, ma l’app sembra ferma. In quel momento non ripeterei subito l’operazione. Prima controllerei la connessione, poi attenderei qualche istante e aggiornerei la visualizzazione con calma. Se l’app torna disponibile, confronterei importo e stato prima di procedere. Il rischio più concreto non è soltanto perdere tempo, ma creare un doppio tentativo difficile da spiegare.
Se l’applicazione si chiude o non risponde, il recupero dovrebbe essere graduale. Chiuderei solo l’app, la riaprirei e rifarei l’accesso senza modificare altri elementi. Se il problema riguarda soltanto una schermata, proverei a tornare indietro e a rientrare nella sezione dei movimenti. Se invece l’intero telefono ha problemi di rete, passerei a una connessione più affidabile prima di interpretare il comportamento di myPOS.
Un consiglio concreto è tenere un piccolo registro operativo, anche solo temporaneo, con ora, importo e descrizione della vendita quando una transazione non appare subito. Non è un sostituto della cronologia dell’app e non va usato per inventare una conferma, ma aiuta a confrontare ciò che è successo sul posto con ciò che compare dopo. Per un professionista che lavora in mobilità, questa traccia può evitare discussioni confuse a fine giornata.
Quando il movimento compare, non bisogna controllare soltanto il totale. Verificherei anche che corrisponda al cliente o alla vendita giusta, soprattutto se nello stesso intervallo sono state effettuate più operazioni. Questo è uno dei vantaggi di usare un’app dedicata alla gestione dell’attività invece di affidarsi soltanto alle notifiche: la cronologia offre un contesto più utile per ricostruire la giornata.
Se il problema si ripete, raccoglierei informazioni precise prima di chiedere assistenza: modello del telefono, versione dell’app, momento in cui si verifica l’errore, presenza o assenza di connessione e stato mostrato dall’operazione. Dire semplicemente “non funziona” porta a controlli generici; descrivere il passaggio esatto permette di capire se il blocco nasce dall’accesso, dalla rete, dalla visualizzazione o dal pagamento.
Quando la causa non è l’app
È facile attribuire ogni inconveniente a myPOS, ma i pagamenti dipendono da più elementi. Il telefono può avere una rete instabile, il sistema può limitare l’attività in background oppure il servizio collegato all’operazione può richiedere tempo per aggiornare lo stato. In questi casi reinstallare subito l’app non è la prima cosa che farei: si rischia di perdere tempo e di complicare l’accesso senza aver isolato la causa.
Per capire dove si trova il problema, userei un metodo semplice. Prima verifico se l’app si apre e se posso accedere. Poi controllo se le altre funzioni del telefono comunicano normalmente. Infine confronto il comportamento in un momento diverso, senza ripetere pagamenti reali. Se l’accesso funziona ma una singola operazione resta sospesa, il problema potrebbe riguardare quella transazione o il collegamento esterno, non l’intera applicazione.
È importante anche non confondere un ritardo di visualizzazione con un addebito duplicato. Se il cliente e l’esercente vedono informazioni diverse, la soluzione più prudente è fermarsi, documentare l’operazione e attendere l’aggiornamento o seguire il canale di assistenza appropriato. Un secondo tentativo fatto per ansia può trasformare un semplice ritardo in una situazione realmente da chiarire.
La versione attuale indicata per l’app è la 12.5.5. Io terrei l’app aggiornata quando possibile, ma farei gli aggiornamenti in un momento tranquillo, non pochi minuti prima dell’apertura del negozio. Dopo un cambiamento importante, eseguirei una prova non commerciale per assicurarmi che l’accesso e il percorso verso i movimenti siano familiari. È un accorgimento pratico: riduce il rischio di scoprire una modifica dell’interfaccia proprio davanti a un cliente.
Per quali attività ha davvero senso
Vedo myPOS adatta soprattutto a chi ha bisogno di seguire gli incassi senza restare legato a un computer. Un piccolo negozio può usarla per controllare la giornata mentre si occupa dei clienti; un professionista può verificare un pagamento tra un appuntamento e l’altro; chi vende in contesti temporanei può apprezzare la possibilità di avere la gestione a portata di mano. Il valore non sta soltanto nel ricevere denaro, ma nel ridurre il distacco tra l’azione e il controllo.
In un caso quotidiano, immagino un artigiano che termina un lavoro presso il cliente e deve verificare che il pagamento sia stato registrato prima di riporre il materiale. Invece di aspettare di rientrare in studio, può controllare l’operazione dallo smartphone. Se qualcosa non appare, ha ancora il contesto fresco per annotare l’orario e risolvere la situazione senza ricostruire tutto a fine settimana.
La sceglierei meno volentieri per una grande struttura che richiede procedure contabili molto articolate, ruoli complessi o analisi finanziarie approfondite. In quel caso un gestionale completo o una piattaforma bancaria con strumenti amministrativi più estesi può essere più adatta. myPOS non va giudicata come se dovesse sostituire ogni software dell’azienda: la sua forza è la gestione pratica dei pagamenti e dell’attività dal telefono.
Rispetto alle alternative abituali, come il terminale usato senza un’app di controllo o un semplice conto consultato a fine giornata, offre un’esperienza più vicina al lavoro quotidiano. Rispetto a un gestionale completo, però, può risultare meno adatta a chi vuole un unico ambiente per fatture, magazzino, contabilità e report avanzati. La scelta dipende quindi dal punto del processo che voglio migliorare: controllo agile degli incassi oppure amministrazione complessiva.
Un aspetto positivo è la soglia d’ingresso: l’app è gratuita, ha classificazione PEGI 3 e conta oltre 500 mila installazioni. Per me questo la rende facile da prendere in considerazione senza trattarla come un investimento iniziale importante. Naturalmente il costo dell’app non è l’unico elemento da valutare quando si sceglie una soluzione per i pagamenti; prima di adottarla stabilmente, controllerei sempre che il modello operativo dell’attività sia compatibile con il servizio e con le proprie esigenze.
La mia valutazione dopo l’uso
Quello che apprezzo di myPOS è la sua utilità concreta nei momenti in cui devo sapere rapidamente che cosa è successo a un pagamento. Non la considero un’app da aprire per curiosità, ma uno strumento di lavoro: funziona meglio quando ho una procedura chiara, un telefono affidabile e l’abitudine di verificare gli stati invece di basarmi su impressioni o notifiche isolate.
La parte meno comoda è che l’app non elimina la necessità di ragionare sul flusso. Bisogna distinguere accesso, connessione, aggiornamento e transazione; altrimenti ogni ritardo sembra un errore grave. Per chi pretende un’esperienza completamente automatica e senza alcuna verifica, questa attenzione può risultare fastidiosa. Per chi invece vuole mantenere il controllo, è un compromesso ragionevole.
La data di rilascio risale al 3 novembre 2014 e l’app ha avuto il tempo di diventare uno strumento riconoscibile nel settore. Il fatto che sia ancora disponibile nella versione 12.5.5 la rende una scelta da valutare seriamente per chi cerca una soluzione mobile dedicata ai pagamenti, soprattutto se l’attività è piccola o distribuita sul territorio.
Il mio consiglio finale è di installarla e provarla prima in un contesto controllato, non durante il momento più intenso della giornata. Imparerei il percorso per verificare un movimento, preparerei una procedura per i casi di ritardo e terrei separati i problemi di accesso da quelli del pagamento. Se vuoi ricevere pagamenti e gestire l’attività direttamente dallo smartphone, myPOS è una scelta pratica, a patto di usarla con metodo. Se invece cerchi un sistema completo per tutta la contabilità o un semplice strumento per le spese personali, sceglierei una soluzione più specializzata in quelle esigenze.
Domande frequenti
Che cos’è myPOS e a cosa serve?
myPOS è una soluzione digitale per gestire pagamenti e finanze, pensata soprattutto per professionisti, commercianti e piccole imprese. L’app consente di controllare il conto myPOS, verificare le transazioni, gestire le carte collegate e monitorare le entrate. Prima del download è importante sapere che alcune funzioni possono dipendere dal Paese, dal tipo di account e dai servizi attivati.
L’app myPOS è sicura per effettuare pagamenti e gestire il denaro?
myPOS utilizza sistemi di sicurezza e procedure di verifica dell’identità per proteggere l’accesso all’account e le operazioni finanziarie. A seconda del dispositivo e dell’impostazione scelta, potrebbe essere richiesto un codice, l’autenticazione biometrica o una conferma aggiuntiva. È comunque consigliabile mantenere aggiornata l’app, usare una password robusta e non condividere mai i codici di accesso.
È possibile utilizzare myPOS per ricevere pagamenti con carta?
Sì, myPOS è progettato principalmente per aiutare le attività commerciali a ricevere pagamenti con carte e altri metodi supportati. In base al servizio sottoscritto, è possibile utilizzare terminali myPOS, strumenti online o soluzioni compatibili con dispositivi mobili. Prima di iniziare, occorre completare la registrazione dell’attività e verificare commissioni, limiti, valute disponibili e condizioni applicate alle transazioni.
Quali costi e commissioni bisogna considerare prima di usare myPOS?
L’utilizzo di myPOS può prevedere costi legati alle transazioni, ai trasferimenti, ai prelievi, alla conversione valutaria o a determinati servizi aggiuntivi. Le tariffe non sono necessariamente uguali per tutti gli utenti e possono variare in base al Paese, al piano e al tipo di operazione. Prima di scaricare l’app o attivare un servizio, è consigliabile consultare il listino ufficiale aggiornato.
Posso usare myPOS per trasferire denaro e gestire le spese aziendali?
L’app può offrire strumenti per controllare il saldo, visualizzare i movimenti, effettuare o ricevere trasferimenti e gestire le spese collegate alle carte myPOS. Le funzionalità disponibili dipendono dal profilo dell’utente, dalla verifica dell’account e dalla normativa locale. Chi desidera usarla per un’attività dovrebbe controllare anche i limiti operativi, i tempi di accredito e la documentazione richiesta.


